Житловий ваучер можна буде внести як перший внесок за «єОселею» — що це змінює
Уряд підтримав у першому читанні законопроєкт №15335, який дозволить переселенцям з тимчасово окупованих територій поєднувати державний житловий ваучер з іпотекою. Для власника житла це означає нову схему купівлі чи будівництва — з обмеженнями на п'ять років.
Йдеться про ваучер номіналом 2 млн грн. Його можна спрямувати на придбання готового житла або на будівництво нового. Якщо цієї суми не вистачає, різницю дозволять покрити іпотечним кредитом, зокрема в межах програми пільгового кредитування «єОселя».
Головна зміна — юридична. Досі банки не могли брати в заставу нерухомість, куплену за державні ваучери, і саме це блокувало поєднання ваучера з кредитом. Законопроєкт має врегулювати механізм іпотечної застави та прибрати ці бар'єри.
Водночас для покупця з'являються умови. Житло, придбане з використанням ваучера й іпотеки, можна передати банку в заставу. Але протягом п'яти років його не можна продати або повторно закласти — виняток лише один: звернення стягнення кредитором, тобто якщо позичальник не розрахується за кредитом.
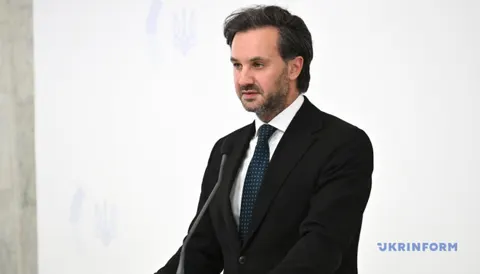
Про це повідомив голова спеціальної комісії з питань захисту ВПО у Верховній Раді Павло Фролов. За його словами, законопроєкт дозволить поєднувати житловий ваучер для переселенців з ТОТ з іпотечним кредитом на купівлю або будівництво житла.
Обмеженням залишається фінансування. «Ключовим викликом залишається обмежений ресурс програми: профінансовано лише близько 3,3 тисячі ваучерів із понад 37 тисяч погоджених заяв. Залучення коштів партнерів має бути пріоритетом для Уряду», — написав Фролов.
Що це означає практично. Якщо ви маєте погоджений ваучер, після ухвалення закону його можна буде використати не лише як самостійне джерело оплати, а як перший внесок за кредитом. Тобто бюджет купівлі зростає з 2 млн грн до суми, яку готовий профінансувати банк. Порада: заздалегідь уточніть у банку, який об'єкт він готовий прийняти в заставу, і врахуйте п'ятирічну заборону на продаж — якщо плануєте переїзд чи обмін житла раніше, схема може не підійти. І тримайте в голові чергу: погоджених заяв у рази більше, ніж профінансованих ваучерів, тож реальний строк залежатиме від надходження коштів.
Читайте також
Ще в розділі «Нерухомість»
- ПФУ в Луганську орендує офіси у родини екс-чиновників: майже 660 тис грн
- Ринок нерухомості в Сумах: ціни падають, але покупців немає
- Субсидія на оренду житла для ВПО: як оформити та що врахувати
- Компенсація за оренду житла для ветеранів: суми, документи й терміни виплат
- Меблі й техніку в окупованих домівках почали описувати: що це означає для власників